
創造共享價值,達到社會、企業、顧客、員工的和諧發展

在今年發布的《全球臨界點報告 2025 》(Global Tipping Points report 2025)指出全球已比工業化前高出 1.4℃,這與《巴黎協定》限制在工業化前水準以上 1.5℃ 之內,僅剩 0.1℃,另外報告顯示若無法大幅度降低溫室氣體的排放,在 10 年內全球就會突破 1.5℃,目前全球系統已有五項生態系接近氣候臨界點,氣候變遷帶來的影響已擺在眼前,而企業要如何面對展現企業韌性則是目前企業面對的課題,而雷科依循氣候相關財務揭露架構,盤點公司可能遭遇之風險及機會,公司持續完善相關制度,冀望透過氣候相關財務揭露架構,掌握公司短中長期可能須面臨的影響與衝擊,讓公司有效運用資本配置及決策,除使公司可永續經營發展,並減緩全球暖化、氣候變遷的速度。
雷科的整體風險管理交由風險管理部門進行,為更全面納入各面向風險,將氣候變遷相關風險納入整體風險管理程序,並採用「氣候相關財務揭露」(Task Force on Clima te-related Financial Disclosures, TCFD)架構進行評估。風險管理部門負責辨識氣候風險和機會,評估其對公司營運的潛在影響。該部門由各事業單位/功能組織的最高主管組成,並與永續發展委員會執行辦公室共同合作,蒐集資料、制定應對氣候風險的預防和緩解措施並增進應對氣候相關風險的執行成效。評估結果每年至少向董事會報告一次。
 董事會
為風險管理之最高決策單位,核定風險管理政策與架構,監督風險管理機制之有效運作,自氣候變遷議題納入風險管理中,將執行結果定期呈報董事會,以確保氣候相關風險管理制度有效推行。
 風險管理部門
由各事業單位/功能組織最高主管組成,進行辨識風險、機會,並針對其所造成公司營運衝擊的影響。召開會議討論氣候變遷等議題,收集管理階層對於氣候變遷之因應及彙整公司對策,並將氣候風險管理報告呈報董事會。
 永續發展委員會執行辦公室
進行氣候變遷情境分析,收集氣候相關風險與機會因子,將風險管理部門成員的評估表透過數據分析,彙整公司潛在及實際的風險與機會,並規劃相關行動計劃或預防、緩釋行動,製成氣候風險管理報告。
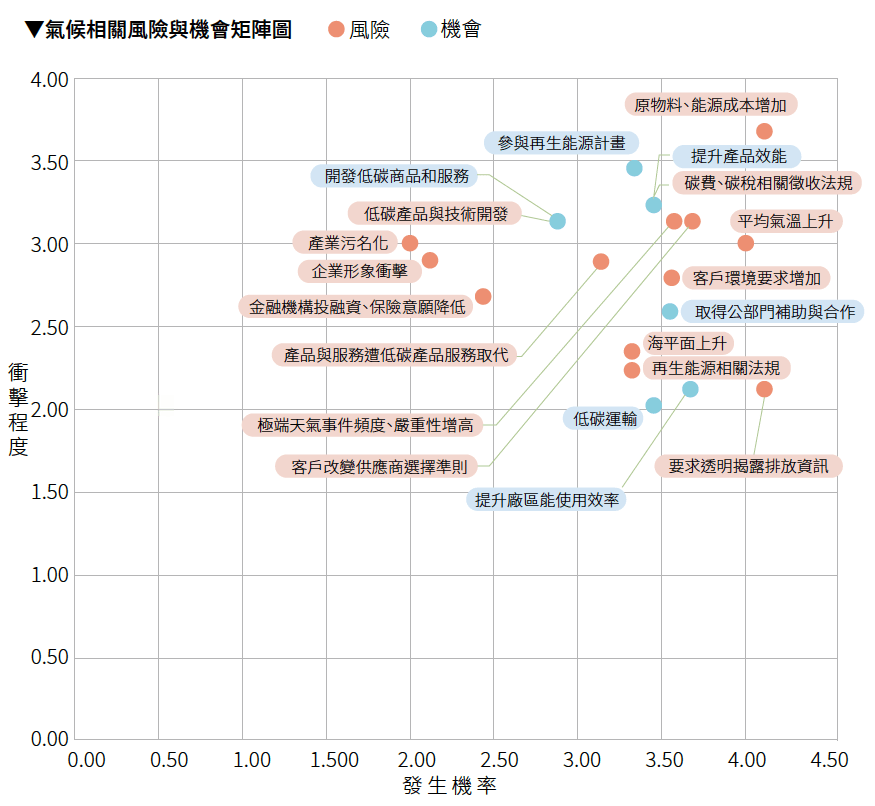
雷科藉由國內外最新法規及氣候情境分析,進行氣候相關風險與機會鑑別,找出對雷科營運、業務、財務等影響的風險與機會因子,並針對其因子進行因應對策彙整,規劃調適、緩釋計畫或展開預防性措施。雷科透過風險矩陣圖進行分析公司潛在風險與機會,藉由衝擊程度(財務影響程度)及發生可能性(財務影響程度)作為標準,並評估各因子分別屬於短期(0~5年)、中期(6~10年)、長期(10年以上)之影響以及將造成財務的衝擊程度,而根據風險與機會分析之結果,制定相關因應計畫及預防措施。
| 類別 | 風險/機會 | 影響時程 | 描述及財務影響 | 因應措施 |
|---|---|---|---|---|
| 轉型風險-市場 | 原物料、能源成本增加 | 短(0~5年) | 除電費、水費逐年調漲,在各國開始碳費/稅徵收,將導致原物料及運輸價格調漲,另外廢棄物處理需配合法規,使公司營運成本增加。 | 尋找多間符合環境趨勢的供應商,或與客戶、供應商共同研發新低碳、環保材料;另,目前公司產品其一原材料所產生紙廢棄物,面臨難以回收之情形,需評估原材料之材質及尋找願意配合之廠商。 |
| 實體風險-長期性 | 平均氣溫上升 | 短(0~5年) | 以高雄營運據點,不論在升溫幾度的情境下,平均溫度或是在 36 度以上的天數,皆呈現增加,這使得工作環境受到考驗,為使工作環境舒適,可能需要進行汰換空調設備,將增加約 100 萬元的支出,或是為減少氣體逸散,節省空調,將尋找環保隔熱塗料或隔間將導致增加資本支出。另外為使工作環境溫度適宜,增加電力成本支出增加,或為減少氣體逸散,節省空調,將尋找環保隔熱塗料或隔間將導致增加資。 | 汰換公司空調設備,購買節能機型空調。 |
| 轉型風險-市場 | 客戶改變供應商選擇準則 | 中(6~10年) | 選擇有碳足跡或碳中和的產品,或是產線製造使用能源為再生能源,公司若無相應作為,可能減少訂單,營收將下降;若投入碳足跡或碳中和、使用再生能源將導致營運成本增加。 | 持續關注客戶對低碳產品或服務的需求,並找尋低碳材料替代目前原材料,評估碳足跡盤查導入,或參與政府補助計畫,透過與學術機構、研究單位合作,共同開發低碳技術。 |
| 轉型風險-政策與法規 | 碳費、碳稅相關徵收法規 | 中(6~10年) | 台灣在 2026 年起徵收溫室氣體年排放量達 2.5 萬公噸二氧化碳當量以上之電力、燃氣供應業及製造業,目前徵收費率以每噸 300 元收費,隨後分階段調降起徵門檻,而碳費分階段調升為原則,以長期碳費徵收費率(2030年後),將訂為每噸 1,200 元至 1,800 元間。雖然雷科未被列入徵收對象,但雷科屬上市上櫃公司被列管機率高,一旦徵收可能導致企業營運成本增加。 | 除導入 ISO 14064-1 溫室氣體盤查,了解公司排放熱點外並針對熱點透過製程改善或機台汰換等推出節能減碳計畫,或加入政府低碳化相關計畫,降低公司整體溫室氣體排放量。另外透過建置再生能源發電設施,以降低能源使用所產生之溫室氣體。 |
| 實體風險-立即性 | 極端天氣事件頻度、嚴重度增 | 短(0~5年) | 氣候變遷影響越來越明顯,在極端天氣事件發生頻度提升,未來短時間強降雨,導致地區排洪建置無法負荷,使地區面臨淹水風險提升,或是自然災害的強度與頻度上升,導致員工無法上班天數增加,或是交通受阻,導致無法出貨至客戶端,使公司營收下降,據估計一天營收影響 210 萬。公司為確保員工工作環境安全、持續營運不造成客戶等損失等,需依據暴雨型態建造防水設施、增加防洪排水設施或遷址,將導致增加資本支出。 | 目前擬定因應及預防災害發生應對計畫,減少損失。 |
| 機會-能源來源 | 參與再生能源計畫 | 短(0~5年) | 各國對再生能源皆有規劃,如台灣希望在 2025 年再生能源發電占比 20%,另外各界對再生能源需求日益漸增,因此透過參與相關計畫,如投資、建設等,降低未來能源成本,但建置再生能源設施需要大量的資金投入,短期內可能壓縮企業的現金流。 | 透過關係公司投資太陽能光電,增加國內再生能源供應。 |
| 機會-產品和服務 | 提升產品效能 | 短(0~5年) | 針對客戶、市場的要求,提升原有產品能校,滿足其需求,提升公司在市場的競爭力,但提升產品效能通常需要投入研發、設備升級等方面的資金,短期內可能會增加成本。提升產品效能後,產品的吸引力增加,能獲得更多的市場份額,帶動營收成長。 | 持續了解客戶對低碳產品或服務的需求,並根據客戶需求進行產品開發。提供員工相關培訓,提升其對低碳技術與永續發展的認識。 |
雷科透過「臺灣氣候變遷推估資訊與調適知識平台計畫」(TCCIP)與交通部中央氣象署合作出版的『縣市氣候變遷概述 2024』進行年平均溫度、年高溫 36℃ 天數、年降雨量及年最長連續不降雨日數進行在不同全球暖化程度下(含1.5℃、2℃、3℃ 及 4℃)的未來推估,並採用「氣候變遷災害風險調適平台」(Dr.A)增溫 1.5℃ 及 2℃ 的情境下的淹水災害風險及政府間氣候變遷專門委員會(IPCC)第六次評估報告(AR6)中的海平面預測資料來進行實體風險情境分析,另外在轉型風險的情境分析採用雷科自身設定目標進行評估。
 高雄市
| 類型 | 基期(1995-2014) |
|---|---|
| 年平均溫度 | 24.2℃ |
| 年高溫36℃天數 | 4.0天 |
| 年降雨量 | 2,322.9毫米 |
| 年最長連續不降雨日數 | 49.0天 |
| 全球暖化程度(GWL) | ||||
|---|---|---|---|---|
| 類型 | 1.5℃ | 2℃ | 3℃ | 4℃ |
| 年平均溫度 | +0.6℃ | +1.1℃ | +1.9℃ | +2.7℃ |
| 年高溫36℃天數 | +7.2天 | +16.0天 | +43.3天 | +78.5天 |
| 年降雨量 | +1.5% | +2.4% | +6.8% | +21.0% |
| 年最長連續不降雨日數 | +2.2天 | +2.5天 | +4.9天 | +5.7天 |
以總公司所在地高雄市進行未來推估(2015 ~ 2100 年),可以發現不論在何種暖化程度,高雄市年平均溫度將上升並且年高溫 36℃ 天數將增加,這也使公司必須為現有設施進行盤點確保在未來溫度上升的情況下,設備能持續運作,不影響公司業務運作,另外降雨變化率增大,表示降水不穩定,可能造成乾旱、暴雨事件發生頻度上升,公司將面臨廠區或周圍地區淹水或原材料供應短缺使無法如期以致出貨延宕,造成公司訂單減少營收下降,不僅如此,最長連續不降雨日數也增加,可能造成乾旱、水資源短缺,雖公司僅生活用水,可透過建設儲水設備來因應,但客戶製程屬用水大戶,若水資源短缺,對工業用水進行限制,將影響客戶營運,導致公司訂單下降。
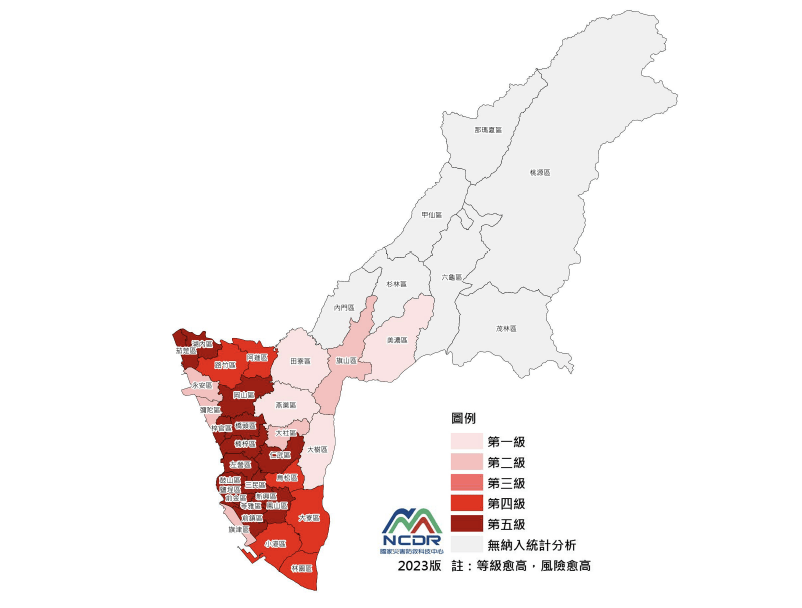
 淹水災害風險
| 1.5°C 情境(AR6 世紀中) | 2°C 情境(AR6 世紀中) |
|---|---|
 |
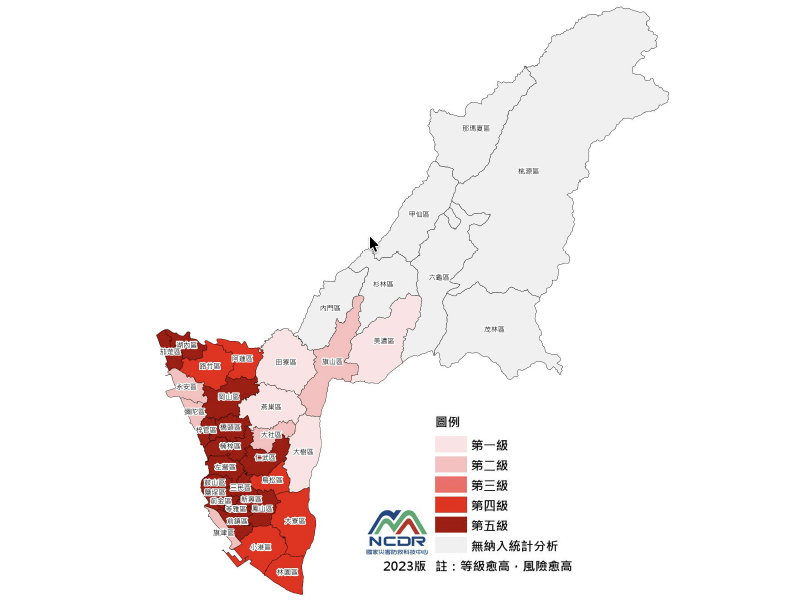 |
| 情境包含 AR6 全球暖化程度 1.5℃、2℃ 情境,以 1995 ~ 2014 年資料作為基準,進行未來推估,在氣候變遷極端降雨情境下,可能遭受到淹水災害衝擊的之人口風險等級,不論在 1.5℃、2℃ 情境下,高雄總公司皆屬於風險等級第五級,表示該區域的災害風險『相對』最高,因此雷科針對發生的極端降雨事件所造成淹水災害衝擊進行防範,排水防洪設施的完善及定期維修,若淹水事件頻度增加,則需考量遷址議題,避免影響供貨及員工通勤及工作環境安全問題,建置相關設施或搬遷建設新廠將造成財務成本增加。 | |
 高雄海平面上升(基期 1995 - 2014)
| 情境 | 2030 | 2040 | 2050 | 2060 |
|---|---|---|---|---|
| 1.5℃ | 0.08 公尺 | 0.12 公尺 | 0.17 公尺 | 0.21 公尺 |
| 2℃ | 0.09 公尺 | 0.13 公尺 | 0.20 公尺 | 0.25 公尺 |
| 情境 | 2030 | 2040 | 2050 | 2060 |
|---|---|---|---|---|
| SSP1-2.6 | 0.09 公尺 | 0.13 公尺 | 0.18 公尺 | 0.22 公尺 |
| SSP5-8.5 | 0.10 公尺 | 0.15 公尺 | 0.22 公尺 | 0.30 公尺 |
政府間氣候變遷專門委員會(IPCC)第六次評估報告(AR6)中的海平面預測資料,上述情境皆為推估值,因台灣周遭海底地形複雜,因此不確定高,但國家災害防救科技中心研究,海平面上升會造成沿岸水位升高,淹沒低窪地區,也連帶增海岸地區淹水機率,主要溢淹範圍落在沿海低窪地區,多半是溼地、海埔新生地或魚塭,另外對於近地點大潮也將產生影響,像是高雄旗津地區,可預測在海平面上升後,超過現今海堤或港口高程設計標準的高潮位溢淹事件將會更頻繁發生。而雷科位處沿海地區,須留意海岸暴潮溢淹情形,考量架高基礎建設、建設防水閘門外,需擬訂在淹水時維持供貨穩定性計畫,若情況無法改善時,則考量廠區遷址以維持營運。
以 ISO 14064-1:2018 進行雷科高雄總公司、臨廣廠區及新竹分公司溫室氣體盤查,在 2022 年到 2024 年,這三年間主要為類別二排放約為 1397.0383 公噸 CO2e/年,,能源使用皆來自電力,若要達成類別二溫室氣體減量 50%,約要減少 698.5192 公噸 CO2e,減量用電度數為 1,473,743 度,電力排放係數採 2024 年電力排放係數 0.474 公斤 CO2e/度計算,2024 年綠電價格根據環保團體綠色和平報告綠電轉供(每度平均 1.4 元)、採購綠電憑證(每度平均 4.37 元)進行計算,營運成本約增加 200 萬至 644 萬元。
雷科已經將氣候風險納入企業風險管理流程中,透過風險管理程序,鑑別公司可能遭遇之氣候風險及機會並擬定因應對策,定期檢視執行方案有效性,給予適時調整已因應整體趨勢及公司營運政策。
依循「氣候相關財務揭露」(Task Force on Climate-related Financial Disclosures, TCFD)架構建立氣候相關風險管理流程,分別為透過國內外資訊收集氣候風險及機會議題,另參考國際報告及國內資料進行氣候情境分析,並將結果提供給風險管理部門成員參考以利後續評估,透過發放氣候風險問卷給風險管理部門成員進行評估,依據問卷內容以兩項指標「衝擊程度(財務影響程度)」及「發生可能性(財務影響程度)」作為標準,鑑別與排序產出風險矩陣並展開相關因應對策,將結果呈報董事會外,一併透過公司官網或永續報告書揭露給利害關係人。
將各項議題針對衝擊程度(財務影響程度)及可能性(衝擊發生的機率及趨勢)進行衡量,透過回收資料,取得各項資料平均數,將衝擊程度(財務影響程度)平均數及可能性(衝擊發生的機率及趨勢)平均數相乘,所得乘值進行排序,了解公司所面臨風險與機會,制定相關對策減緩氣候風險所帶來之衝擊。風險暴露值=衝擊程度(財務影響程度)× 可能性(衝擊發生的機率及趨勢)。
公司持續進行溫室氣體盤查,計算雷科溫室氣體總排放量,了解公司排放熱點,公司透過第三方查驗機構查證公司 2025 年溫室氣體排放,2025 年溫室氣體排放量依據「溫室氣體盤查議定書:企業會計與報告準則」(Greenhouse Gas: A Corporate Accounting and Reporting )進行盤查,並取得範疇一及範疇二有限保證,因此將公司基準年設立在 2025 年,近年溫室氣體排放量資訊於溫室氣體管理章節揭露,各階段溫室氣體減量目標及指標尚在規畫中,另目前公司尚未制定內部碳定價、內部獎勵制度等,未來將先建立公司環境會計以利內部碳訂價制度導入以及與公司內部績效進行連結。